الأخبار الرئيسيةبرعايةالأكثر قراءة

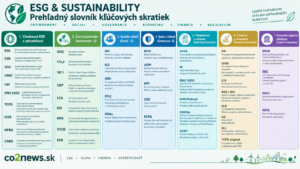
تقييم دورة الحياة. الحوكمة البيئية والاجتماعية والمؤسسية. غازات الدفيئة. برنامج مكافحة تدهور الأراضي. برنامج مكافحة تدهور الأراضي. المنظمة الدولية للمعايير. إدارة الأراضي الفيدرالية

اختصار ESG وسائل البيئة، والمجتمع، والحوكمة, في اللغة السلوفاكية، تُشير E إلى العوامل البيئية، وS إلى العوامل الاجتماعية، وG إلى عوامل الحوكمة، والتي على أساسها يُمكننا تقييم استدامة الشركة وأخلاقياتها. تُقدم هذه العوامل نظرة شاملة عن الشركة من حيث تأثيرها على المجتمع والبيئة، وعن نهجها الإداري في إدارة أعمالها. يستخدم المستثمرون والمحللون معايير ESG لقياس المخاطر والفرص المرتبطة بالاستثمار في شركات مُحددة.للمزيد، تفضل بزيارة ويكيبيديا)

بروتوكول غازات الاحتباس الحراري (بروتوكول غازات الاحتباس الحراري) – يوفر بروتوكول غازات الاحتباس الحراري معايير المحاسبة والإبلاغ، والإرشادات القطاعية، وأدوات الحساب، والتدريب للشركات والحكومات المحلية والوطنية. وقد أنشأ إطارًا عالميًا شاملًا وموحدًا لقياس وإدارة الانبعاثات من عمليات القطاعين الخاص والعام، وسلاسل القيمة، والمنتجات، والمدن، والسياسات لتمكين خفض انبعاثات غازات الاحتباس الحراري على نطاق واسع.للمزيد، تفضل بزيارة co2news.sk)

يكتشف

أهلاً بكم في الدليل المبسط لعالم الاستدامة واختصارات الحوكمة البيئية والاجتماعية والمؤسسية.

تواجه الشركات الحديثة اليوم العديد من اللوائح والمعايير والمواعيد النهائية الجديدة التي يصعب التعامل معها. تم إنشاء هذا القاموس كأداة مساعدة عملية للمهنيين والطلاب على حد سواء. سيساعدك على الفهم بسرعة (المزيد…)

إصلاح SFDR 2.0: حقبة جديدة من الشفافية للاستثمارات المستدامة في الاتحاد الأوروبي

يشهد سوق الاستثمار المستدام الأوروبي منعطفاً حاسماً. فعلى الرغم من أن لائحة الإفصاح عن التمويل المستدام الأصلية (SFDR 1.0) كانت رائدة في عام 2021، إلا أنها واجهت غموضاً في تفسيرها على أرض الواقع. (المزيد…)

التطورات الأخيرة في تشريعات الاتحاد الأوروبي المتعلقة بالبيئة والاستدامة: نظرة عامة على التغييرات والمشاورات الرئيسية

خلال شهر أغسطس 2026، نشرت المفوضية الأوروبية ووضعت حيز التنفيذ سلسلة من المبادرات التشريعية الرئيسية والمشاورات التي ستؤثر بشكل أساسي على السياسة البيئية والصناعات وإدارة النفايات. (المزيد…)

Integrácia medzinárodných noriem v agropotravinárskom sektore pod rámcom CSRD

V súčasnej regulačnej klíme prestáva byť kvantifikácia emisií skleníkových plynov (GHG) dobrovoľným marketingovým prvkom a stáva sa kritickou podmienkou prežitia na trhu. Pre agropotravinárske podniky je prechod od vágnych (المزيد…)

Komplexná príručka pre ESG kritéri

Tieto dokumenty slúžia ako komplexná príručka pre ESG kritériá, ktoré hodnotia vplyv organizácií na svet a ich vnútornú integritu. Environmentálna sekcia sa zameriava na ochranu prírody prostredníctvom sledovania (المزيد…)

Slovensko ako európsky líder v transparentnosti odmeňovania: Čo prináša nový zákon o rovnakej odmene

Slovensko sa 15. apríla zapísalo do európskej histórie, keď Slovenská národná rada prijala zákon o rovnakej odmene za prácu. Týmto krokom sa Slovensko stalo vôbec prvým členským štátom Európskej únie, ktorý (المزيد…)

Strategický rámec pre prechod na klimatickú neutralitu (v súlade s ESRS E1)

Klimatická zmena dnes predstavuje zásadnú transformáciu globálneho ekonomického prostredia. Nejde už len o otázku environmentálnej zodpovednosti, ale o kritický faktor determinujúci dlhodobú životaschopnosť podniku, jeho prístup ku kapitálu a schopnosť (المزيد…)

Od teórie k praxi: Ako premeniť ciele ESG na merateľné a konkrétne kroky

V súčasnom podnikateľskom prostredí sa koncept ESG (Environmentálne, Sociálne a Riadiace kritériá) stáva nevyhnutnou podmienkou pre udržateľný rast, dodržiavanie legislatívy a získanie dôvery investorov i zákazníkov. Mnohé organizácie však neustále čelia (المزيد…)

Revidovaný štandard Scope 3 a nové pravidlá pre vykazovanie investícií ( kategória 15)

Prechod z pôvodného štandardu Corporate Value Chain (Scope 3) z roku 2011 na jeho revidovanú verziu, ktorej finálne zverejnenie je naplánované na marec 2026, predstavuje zásadný zlom v metodológii podnikového vykazovania skleníkových plynov. (المزيد…)

Dekódovanie štyroch pilierov GHG protokolu

Tento dokument slúži ako odborný metodický rámec pre implementáciu nového modelu viacerých výkazov (multi-statement model) v rámci korporátneho účtovníctva skleníkových plynov (GHG). Ako architekti ESG reportingu sa musíme posunúť od (المزيد…)

Prehľad zmien v nariadení EUDR: Čo prináša 3. vydanie pre európske podniky

Nariadenie Európskej únie o výrobkoch, ktoré nespôsobujú odlesňovanie (EUDR), prináša zásadné zmeny pre podniky pôsobiace na európskom trhu. Cieľom tohto nariadenia je zabezpečiť, aby relevantné komodity a z nich odvodené produkty uvádzané na trh EÚ (المزيد…)

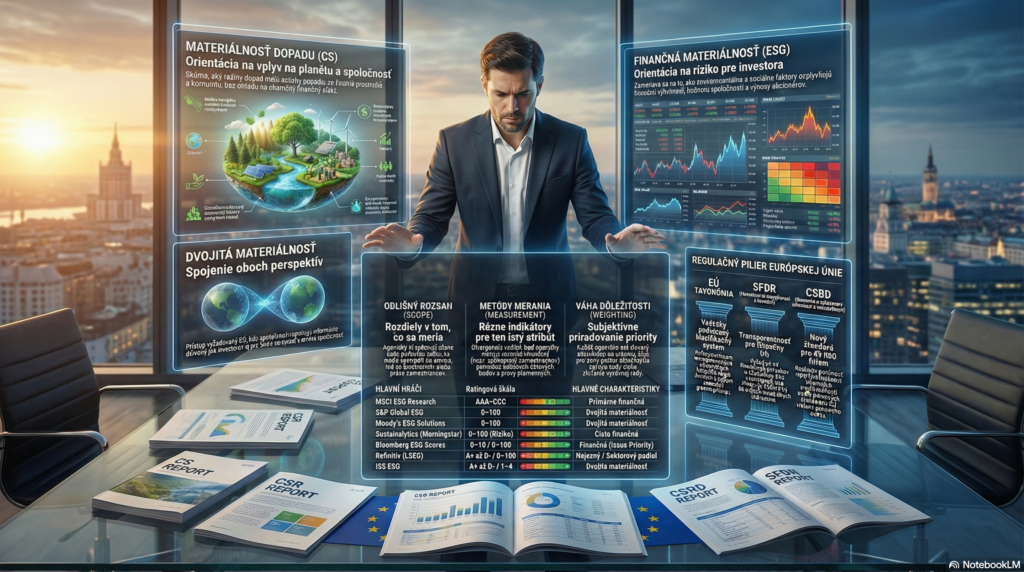
Metodologická porovnávacia správa: Dekódovanie divergencie v ESG ratingoch popredných agentúr

V súčasnom investičnom prostredí sa presná terminológia stáva strategickým imperatívom. Často sme svedkami toho, ako pojmy udržateľnosť, spoločenská zodpovednosť a ESG (Environmental, Social, and Governance) splývajú (المزيد…)

Cesta k udržateľným obalom: Sprievodca legislatívnymi míľnikmi PPWR (2025 – 2030)

V januári 2025 vstúpilo do platnosti Nariadenie o obaloch a obalových odpadoch (PPWR), ktoré tvorí legislatívnu „chrbtovú kosť“ prechodu na cirkulárnu ekonomiku v EÚ. Pre úspešnú implementáciu je však kritické rozlišovať medzi legislatívnym „ČO“ (المزيد…)

Strategický plán implementácie Digitálneho pasu výrobku (DPP) v súlade s nariadením ESPR

Nariadenie (EÚ) 2024/1781 o ekodizajne udržateľných výrobkov (ESPR), ktoré nadobudlo účinnosť 18. júla 2024, predstavuje kľúčový legislatívny pilier Európskej zelenej dohody. (المزيد…)

Prepojenie ESRS a EÚ Taxonómie ako pilier dôveryhodného reportingu

هذا analýza syntetizuje kritickú synergiu medzi Európskymi štandardmi pre vykazovanie udržateľnosti (ESRS) a EÚ Taxonómiou. V kontexte Európskej zelenej dohody a cieľov EÚ v oblasti klímy a biodiverzity prestáva byť integrácia týchto dvoch rámcov len (المزيد…)

Strategický implementačný plán pre ESG reporting (2025 – 2030)

V súčasnom trhovom prostredí už ESG reporting nepredstavuje len súbor povinných zverejnení, ale je kritickým strategickým nástrojom na generovanie dlhodobej hodnoty. Pre vrcholový manažment a investorov je integrácia rámcov ako ISSB (IFRS S1 a S2) (المزيد…)

Strategický plán integrácie ISO certifikácií do výkazníctva VSME

Prepojenie existujúcich systémov manažérstva ISO s dobrovoľným štandardom výkazníctva pre malé a stredné podniky (VSME) predstavuje pre moderný podnik kritický nástroj na budovanie „kapitálovej pripravenosti“. Táto integrácia nie je len (المزيد…)

EÚ zjednodušuje pravidlá udržateľnosti: Rada schválila balík na podporu konkurencieschopnosti

Rada Európskej únie 24. februára 2026 definitívne schválila legislatívu zameranú na zjednodušenie požiadaviek v oblasti vykazovania udržateľnosti a náležitej starostlivosti. Tento krok, ktorý je súčasťou širšieho balíka المجلد الأول, má za cieľ znížiť administratívnu záťaž firiem, odstrániť zbytočné prekážky a posilniť celkovú konkurencieschopnosť EÚ v meniacom sa geopolitickom kontexte.

Nové pravidlá upravujú dve kľúčové smernice: o vykazovaní informácií o udržateľnosti podnikov (CSRD) a o náležitej starostlivosti podnikov v oblasti udržateľnosti (CS3D).

Hlavné zmeny v smernici CSRD (Vykazovanie)

Rozsah pôsobnosti smernice CSRD sa zužuje zvýšením prahových hodnôt. Po novom sa bude vzťahovať na spoločnosti, ktoré spĺňajú nasledujúce kritériá:

  • Viac ako 1 000 zamestnancov.
  • Čistý ročný obrat nad 450 miliónov eur.

Pre spoločnosti z krajín mimo EÚ platia upravené požiadavky, ak ich materská spoločnosť v rámci EÚ dosahuje obrat nad 450 miliónov eur. Dôležitou novinkou je aj prechodná výnimka pre spoločnosti z tzv. „prvej vlny“ (ktoré mali vykazovať od roku 2024), ak po novom nespadajú do upraveného rozsahu pôsobnosti pre roky 2025 a 2026.

Zmeny v smernici CS3D (Náležitá starostlivosť)

Smernica CS3D prešla ešte výraznejším zúžením rozsahu, aby sa sústredila na subjekty s najväčším vplyvom na hodnotové reťazce. Nové hranice sú stanovené na:

  • Viac ako 5 000 zamestnancov.
  • Čistý obrat nad 1,5 miliardy eur.

Kľúčové úľavy a flexibilita:

  • Zrušenie prechodných plánov: Odstránila sa povinnosť spoločností prijať prechodný plán pre zmiernenie zmeny klímy podľa CS3D.
  • Prioritizácia dopadov: Firmy môžu pri identifikácii nepriaznivých vplyvov prioritne riešiť oblasti, kde je riziko najpravdepodobnejšie alebo najzávažnejšie, pričom sa môžu sústrediť na priamych obchodných partnerov.
  • Ochrana menších partnerov: Spoločnosti majú vychádzať z „rozumne dostupných informácií“, čím sa má obmedziť prenos informačnej záťaže na menších dodávateľov (tzv. trickle-down effect).
  • Zodpovednosť a sankcie: Bol odstránený harmonizovaný režim zodpovednosti na úrovni EÚ. Za nedodržanie pravidiel budú firmy zodpovedné na národnej úrovni, pričom maximálna pokuta je stanovená na 3 % čistého celosvetového obratu.

Kontext a časový harmonogram

Táto „revolúcia v zjednodušovaní“ je priamou odpoveďou na výzvy lídrov EÚ a správy Enrica Lettu a Maria Draghiho, ktoré zdôraznili potrebu drastického zníženia byrokracie pre európske podniky.

Členské štáty majú teraz čas na transpozíciu týchto zmien do svojich národných zákonov. Termín transpozície pre CS3D bol odložený o jeden rok na 26 يوليو 2028, pričom spoločnosti budú musieť začať dodržiavať nové opatrenia od júla 2029. Samotná legislatíva nadobudne účinnosť dvadsiatym dňom po zverejnení v Úradnom vestníku EÚ. JRi&CO2AI 

ثورة في البيروقراطية: كيف ستغير حزم قانون أومنيبوس 2025 العشرة قطاع الأعمال في الاتحاد الأوروبي

المفوضية الأوروبية أطلقت إحدى أهم المبادرات لتعزيز القدرة التنافسية للاتحاد الأوروبي في عام 2025. ومن خلال سلسلة من عشرة مقترحات شاملة، تسعى إلى تخفيض العبء الإداري بنسبة 25 % لجميع الشركات وبنسبة 35 % للمؤسسات الصغيرة والمتوسطة الحجم (SMEs).. هذا (المزيد…)

Od overenej praxe k udržateľnosti: Ako ISO normy formujú ESG stratégiu

ISO normy predstavujú medzinárodne uznávané súbory overenej dobrej praxe, ktoré organizáciám pomáhajú systematicky riadiť konkrétne oblasti, ako sú životné prostredie, bezpečnosť alebo etika. Zatiaľ čo ESG slúži primárne na reporting a interpretáciu dát pre (المزيد…)

اكتشف المزيد من المقالات

تشريع